A diversificarea unui portofoliu imobiliar reprezintă o strategie esențială pentru investitorii care doresc să-și maximizeze randamentele pe termen lung, să-și reducă riscurile și să-și asigure o stabilitate financiară mai mare. În esență, diversificarea înseamnă a nu pune toate ouăle într-un singur coș. Aplicată la domeniul imobiliar, această filozofie se traduce prin deținerea unei varietăți de active imobiliare, care diferă prin tip, locație, scop și, implicit, prin profilul de risc și randament. Ignorarea acestui principiu fundamental poate duce la vulnerabilități semnificative, mai ales în fața fluctuațiilor pieței sau a unor evenimente neprevăzute.
Ce înseamnă diversificarea unui portofoliu imobiliar este o întrebare la care răspunsul implică o înțelegere profundă a diverselor clase de active imobiliare, a factorilor care le influențează performanța și a modului în care acestea interacționează. Un portofoliu bine diversificat va fi mai rezilient la șocurile economice și va oferi un flux de venituri mai constant, protejând capitalul investit. Aceasta necesită o analiză atentă a pieței, o planificare strategică pe termen lung și o adaptare continuă la condițiile în schimbare.
Diversificarea în domeniul imobiliar nu este un concept nou, însă importanța sa a crescut exponențial în contextul economiei globale interconectate și volatile de astăzi. Principiile de bază rămân aceleași, adaptate însă la complexitatea pieței imobiliare moderne.
1. Reducerea Riscului Prin Prințipalul Anti-Corelare
Unul dintre cele mai importante beneficii ale diversificării este reducerea riscului. Acest lucru se realizează prin crearea unui portofoliu în care activele nu reacționează în mod identic la aceleași evenimente de piață.
1.1. Ce înseamnă anti-corelare?
Anti-corelarea, în context financiar și imobiliar, descrie situația în care performanța unui activ se mișcă în direcții opuse sau nu este deloc afectată de performanța altuia. De exemplu, în timp ce piața rezidențială ar putea înregistra o scădere din cauza creșterii ratelor dobânzii, piața imobiliară industrială ar putea rămâne stabilă sau chiar să crească datorită cererii crescute pentru spații de depozitare.
1.2. Cum ajută anti-corelarea la reducerea riscului?
Atunci când un portofoliu conține active cu un grad scăzut de corelare, o performanță slabă a unui activ este compensată de o performanță bună sau stabilă a altuia. Aceasta atenuează impactul negativ general asupra valorii totale a portofoliului și asupra fluxului de venituri. Un investitor cu un singur tip de proprietate închiriată pe termen lung, de exemplu, ar fi extrem de vulnerabil dacă chiriașul ar părăsi proprietatea. Un portofoliu diversificat, însă, ar putea include și spații comerciale, proprietăți rezidențiale cu contracte pe termen scurt, sau chiar investiții în fonduri imobiliare, care ar putea continua să genereze venituri chiar și în cazul unei probleme specifice.
1.3. Identificarea activelor cu corelare scăzută
Identificarea activelor cu corelare scăzută necesită o analiză aprofundată a factorilor care influențează fiecare tip de proprietate. Aceștia pot include: ciclurile economice, tendințele demografice, politicile guvernamentale, rata șomajului, dobânzile, chiar și schimbările climatice. De exemplu, proprietățile de lux pot fi mai puțin corelate cu proprietățile cu preț mediu, deoarece au motoare de piață diferite.
2. Optimizarea Randamentului Prin Prințipalul de Maximizare a Veniturilor
Diversificarea nu înseamnă doar reducerea riscului, ci și optimizarea randamentului potențial. Prin alegerea unei varietăți de active, investitorii pot accesa oportunități de creștere din diferite segmente de piață.
2.1. Accesarea diferitelor surse de venit
Un portofoliu diversificat poate genera venituri din multiple surse. Acestea pot include: chirie lunară din proprietăți rezidențiale, chirie din spații comerciale, venituri din parcări, venituri din publicitate pe proprietăți, profituri din vânzări ulterioare (capital gains), sau chiar dividende din fonduri imobiliare.
2.2. Beneficiile diversificării geografice
Investițiile în diferite locații geografice pot proteja investitorii de riscurile specifice unei anumite regiuni. Piețele imobiliare pot fi afectate de factori locali, cum ar fi proiecte majore de infrastructură, fluctuații economice regionale, sau chiar dezastre naturale. Diversificarea geografică asigură că o problemă locală nu va afecta întregul portofoliu.
2.3. Diversificarea pe tipuri de proprietăți
Diferite tipuri de proprietăți (rezidențiale, comerciale, industriale, terenuri, etc.) au cicluri de piață distincte și răspunsuri diferite la factorii economici. O strategie eficientă de diversificare va lua în considerare aceste diferențe.
II. Tipuri de Active Imobiliare și Rolul Lor în Diversificare
Înțelegerea diferitelor categorii de active imobiliare este fundamentală pentru construirea unui portofoliu diversificat. Fiecare tip de proprietate prezintă caracteristici unice, atrăgând anumiți investitori și oferind diverse profiluri de risc și randament.
1. Proprietăți Rezidențiale
Aceasta este categoria cea mai familiară pentru majoritatea investitorilor și poate fi o componentă cheie a unui portofoliu diversificat.
1.1. Apartamente și Case Individale
- Descriere: Proprietăți destinate locuirii, de la apartamente în blocuri până la case individuale.
- Rol în diversificare: Oferă fluxuri de venituri din chirii, de obicei pe termen lung, cu o cerere constantă din partea populației. Sunt relativ ușor de administrat, mai ales când sunt închiriate pe termen lung.
- Riscuri specifice: Fluctuații ale pieței rezidențiale, rate ale dobânzilor, costuri de întreținere, riscul de neplată a chiriei.
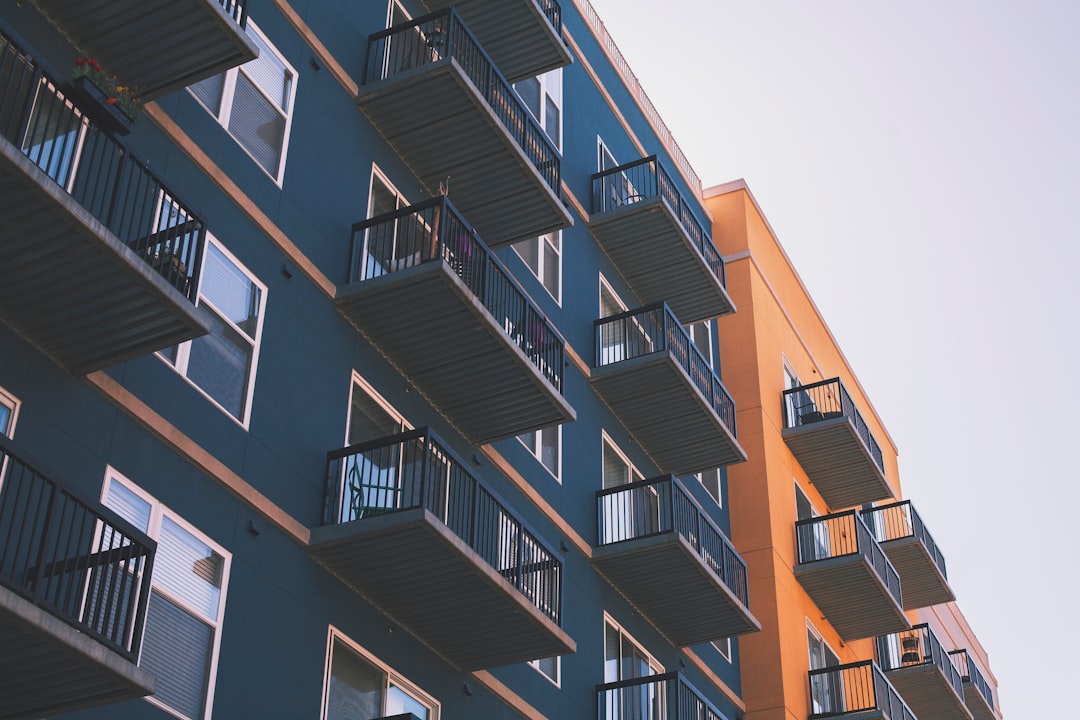
1.2. Proprietăți Multifamiliale (Blocuri de Apartamente)
- Descriere: Clădiri care conțin mai multe unități locative, gestionate ca un singur activ.
- Rol în diversificare: Permit diversificarea riscului la nivelul unităților. Dacă o unitate este vacantă, celelalte continuă să genereze venituri. Pot oferi economii de scară în management.
- Riscuri specifice: Managementul complex, posibilitatea de vacanță multiplă în caz de probleme la nivelul clădirii, necesită capital inițial mai mare.
1.3. Proprietăți de Vacanță și Închirieri pe Termen Scurt
- Descriere: Proprietăți deținute pentru a fi închiriate pe perioade scurte, adesea prin platforme precum Airbnb.
- Rol în diversificare: Pot genera randamente mai ridicate decât închirierile pe termen lung, dar sunt mai volatile și mai intensive ca management. Pot fi o sursă de venit complementar.
- Riscuri specifice: Reglementări locale stricte, sezonalitate, uzură rapidă, costuri ridicate de marketing și curățenie.
2. Proprietăți Comerciale
Aceste proprietăți sunt destinate activităților economice și pot oferi fluxuri de venituri diferite față de cele rezidențiale.
2.1. Spații de Birouri
- Descriere: Clădiri sau etaje destinate spațiilor de lucru.
- Rol în diversificare: Contractele de închiriere pe termen lung cu companii stabile pot oferi fluxuri de venituri predictibile. Pot fi corelate mai puțin cu piața rezidențială.
- Riscuri specifice: Recesiuni economice care afectează afacerile, creșterea muncii la distanță, speculațiile pe piața imobiliară de birouri.
2.2. Spații de Retail (Magazine, Centre Comerciale)
- Descriere: Proprietăți unde se desfășoară activități de vânzare cu amănuntul.
- Rol în diversificare: Pot beneficia de creșterea consumului și de dezvoltarea economică. Centrele comerciale mari pot oferi diversitate și atragere a clienților.
- Riscuri specifice: E-commerce-ul, schimbarea preferințelor consumatorilor, competiția acerbă, ciclicitatea economiei.
2.3. Spații Industriale și Logistice
- Descriere: Clădiri destinate producției, depozitării și distribuției.
- Rol în diversificare: Sectorul logistic a înregistrat o creștere semnificativă, alimentată de e-commerce. Proprietățile industriale sunt adesea închiriate pe termen lung cu chiriași solizi.
- Riscuri specifice: Schimbările tehnologice în producție, cererea dependentă de ciclurile economice majore.
3. Proprietăți Specializate și Alternative
Aceste categorii includ active care se potrivesc unor strategii de diversificare mai specifice.
3.1. Hoteluri și Ospitalitate
- Descriere: Proprietăți destinate cazării și serviciilor asociate.
- Rol în diversificare: Pot genera randamente ridicate în perioade de creștere a turismului, dar sunt extrem de volatile.
- Riscuri specifice: Sezonalitate, evenimente economice și politice globale, pandemii, competiție.
3.2. Centre de Date
- Descriere: Clădiri specializate pentru stocarea și procesarea datelor.
- Rol în diversificare: Sector în creștere accelerată, dependent de cererea pentru servicii digitale.
- Riscuri specifice: Necesită investiții tehnologice masive, securitate cibernetică, dependență de furnizorii de energie.
3.3. Terenuri Neconstruite
- Descriere: Loturi de teren care nu au încă o dezvoltare imobiliară.
- Rol în diversificare: Pot reprezenta o investiție pe termen lung, cu potențial de apreciere. Nu generează venituri imediate, dar riscul este de obicei mai mic decât în cazul proprietăților construite, cu excepția costurilor de întreținere.
- Riscuri specifice: Costuri de oportunitate, imposibilitatea generării de venituri, reglementări de utilizare a terenului.
III. Factorii Cheie în Alegerea Activelor Imobiliare pentru Diversificare
Decizia de a investi într-un anumit tip de activ imobiliar nu trebuie luată la întâmplare. Ea trebuie să se bazeze pe o analiză riguroasă a mai multor factori esențiali.
1. Obiectivele Investiționale Personale
Fiecare investitor are aspirații financiare distincte, iar portofoliul imobiliar trebuie să reflecte aceste obiective.
1.1. Randament vs. Stabilitate
- Descriere: Unii investitori caută randamente mari, acceptând un risc mai ridicat (de exemplu, proprietăți de vacanță, spații comerciale de nișă). Alții prioritizează stabilitatea fluxului de venituri și conservarea capitalului (de exemplu, apartamente închiriate pe termen lung, proprietăți industriale).
- Importanța în diversificare: Un echilibru între aceste două obiective poate fi atins prin alocarea diferitelor procente din portofoliu către active cu profiluri diferite.
1.2. Orizontul de Timp al Investiției
- Descriere: Perioada pentru care investitorul intenționează să dețină proprietățile. Investițiile pe termen scurt pot fi mai speculative, în timp ce cele pe termen lung se bazează mai mult pe aprecierea capitalului și pe venituri constante.
- Importanța în diversificare: Proprietățile care necesită timp pentru a-și atinge potențialul maxim (cum ar fi terenurile sau dezvoltările noi) se potrivesc unui orizont de timp mai lung, în timp ce proprietățile care pot genera venituri rapide (cum ar fi apartamentele închiriate) pot fi potrivite pentru obiective pe termen scurt sau mediu.
1.3. Toleranța la Risc
- Descriere: Capacitatea și dorința investitorului de a accepta pierderi potențiale în schimbul unor randamente mai mari.
- Importanța în diversificare: Un investitor cu o toleranță scăzută la risc ar trebui să se concentreze pe active mai stabile și mai puțin volatile, cum ar fi proprietățile rezidențiale cu chiriași pe termen lung sau fondurile imobiliare cu un profil conservator. Un investitor cu o toleranță ridicată la risc poate include active mai speculative.
2. Condițiile Pieței Locale și Globale
Analiza contextului economic este crucială pentru a lua decizii informate.
2.1. Tendințele Economice Generale
- Descriere: Creșterea PIB-ului, inflația, ratele dobânzilor, rata șomajului.
- Importanța în diversificare: Aceste tendințe pot indica sectoare imobiliare în creștere sau în declin. De exemplu, o creștere economică robustă poate stimula cererea pentru spații comerciale și industriale, în timp ce o creștere a ratelor dobânzilor poate afecta piața rezidențială.
2.2. Factorii Demografici și Sociali
- Descriere: Populația, migrația, structura pe vârste, stilurile de viață.
- Importanța în diversificare: Schimbările demografice pot crea oportunități în anumite segmente. O populație în creștere și urbanizare pot duce la o cerere crescută pentru locuințe și spații de birouri în anumite zone. O populație îmbătrânită poate crea cerere pentru centre de îngrijire sau locuințe adaptate.
2.3. Reglementările Guvernamentale și Politicile Locale
- Descriere: Legislația privind proprietatea, autorizațiile de construcție, impozitele, subvențiile.
- Importanța în diversificare: Reglementările pot influența semnificativ profitabilitatea și fezabilitatea investițiilor. De exemplu, restricțiile de zonare pot limita dezvoltarea anumitor tipuri de proprietăți, în timp ce anumite politici guvernamentale pot stimula investițiile în sectoare specifice (de exemplu, energie regenerabilă pentru proprietăți industriale).
3. Profilul de Risc și Randament al Fiecarei Clase de Active
Fiecare tip de proprietate are propriul său „ADN” de risc și randament.
3.1. Fluctuații ale Valorii (Volatilitate)
- Descriere: Cât de mult poate varia valoarea unei proprietăți pe parcursul timpului.
- Importanța în diversificare: Un portofoliu diversificat va include active cu diferite nivele de volatilitate. Proprietățile rezidențiale pe termen lung tind să fie mai puțin volatile decât proprietățile de vacanță sau cele comerciale.
3.2. Potențialul de Generare a Veniturilor (Cash Flow)
- Descriere: Capacitatea unei proprietăți de a genera venituri constante din chirii sau alte surse.
- Importanța în diversificare: Diversificarea ajută la asigurarea unui flux de venituri stabil, chiar dacă un anumit activ nu performează la fel de bine. Proprietățile închiriate pe termen lung (rezidențiale, industriale) oferă de obicei un cash flow mai predictibil.
3.3. Potențialul de Apreciere a Capitalului (Capital Appreciation)
- Descriere: Creșterea valorii proprietății pe termen lung.
- Importanța în diversificare: Diferite tipuri de proprietăți pot avea potențiale de apreciere diferite. Proprietățile aflate în zone în dezvoltare sau cele care beneficiază de tendințe pe termen lung (cum ar fi centrele de date) pot oferi un potențial de apreciere mai mare.
IV. Strategii de Diversificare și Implementare
Diversificarea nu este un scop în sine, ci un mijloc prin care se ating obiective financiare. Implementarea ei necesită o abordare strategică.
1. Diversificarea Geografică
Extinderea investițiilor în afara unei singure locații.
1.1. Beneficiile Investițiilor Trans-Regionale
- Descriere: Investiții în diferite orașe, regiuni sau chiar țări.
- Impactul asupra riscului: Reduce dependența de o singură piață imobiliară, care poate fi afectată de factori locali specifici (crize economice regionale, schimbări politice locale, dezastre naturale). Permite accesul la piețe cu potențial de creștere diferit.
1.2. Cum să Implementați Diversificarea Geografică
- Descriere: Cercetare amănunțită a piețelor imobiliare din diferite zone. Identificarea factorilor de creștere și a riscurilor specifice.
- Metode practice: Achiziționarea directă a proprietăților în alte orașe, colaborarea cu agenți imobiliari locali, investiții în fonduri imobiliare globale sau regionale.
1.3. Provocările Diversificării Geografice
- Descriere: Complexitatea gestionării proprietăților la distanță, necesitatea de a înțelege legile și reglementările locale, barierele lingvistice și culturale.
- Soluții: Angajarea unor administratori de proprietăți de încredere, utilizarea serviciilor juridice locale, înțelegerea profundă a pieței țintă înainte de a investi.
2. Diversificarea pe Tipuri de Proprietăți
Combinarea diferitelor categorii de active imobiliare.
2.1. Crearea unui Mix Echilibrat
- Descriere: Alocarea unei anumite procente din portofoliu către proprietăți rezidențiale, comerciale, industriale, etc.
- Impactul asupra randamentului și riscului: Un mix bine definit poate atenua efectul negativ al unui segment de piață, în timp ce profită de oportunitățile din altele. De exemplu, o scădere în piața rezidențială ar putea fi compensată de o creștere în piața logistică.
2.2. Exemple de Portofolii Diversificate
- Exemplu 1: 40% rezidențial (apartamente, case), 30% comercial (spații de retail, birouri), 20% industrial (depozite), 10% alternative (terenuri).
- Exemplu 2: 50% rezidențial (focus pe apartamente multifamiliale), 30% spații de birouri în zone cu cerere, 20% proprietăți logistice în apropierea centrelor urbane.
2.3. Monitorizarea și Ajustarea Mixului
- Descriere: Performanța fiecărui tip de proprietate trebuie evaluată periodic.
- Frecvența ajustărilor: În funcție de condițiile pieței, obiectivele investitorului și performanța activelor, mixul poate necesita ajustări periodice (rebalansare) pentru a menține nivelul dorit de diversificare și de risc.
3. Utilizarea Instrumentelor Financiare Imobiliare
Pe lângă proprietățile fizice, există și alte modalități de a investi în piața imobiliară.
3.1. Fonduri de Investiții Imobiliare (REITs)
- Descriere: Companii care dețin, operează sau finanțează proprietăți generatoare de venituri. Sunt tranzacționate la bursă, oferind lichiditate.
- Rol în diversificare: Permit accesul la o gamă largă de proprietăți (rezidențiale, comerciale, industriale, centre de date, etc.) cu o sumă relativ mică de capital. Oferă diversificare instantanee pe multiple proprietăți și locații.
- Riscuri specifice: Volatilitatea pieței bursiere, riscul specific al sectorului imobiliar pe care se concentrează fondul.
3.2. Fonduri de Investiții Private (Private Equity Real Estate Funds)
- Descriere: Fonduri gestionate activ, care investesc în proprietăți imobiliare sau dezvoltări imobiliare. De obicei, necesită un capital minim mai mare și sunt mai puțin lichide.
- Rol în diversificare: Pot oferi acces la oportunități de investiții mai nișate sau la proiecte de dezvoltare.
- Riscuri specifice: Lichiditate scăzută, comisioane de administrare ridicate, dependența de expertiza managerilor de fond.
3.3. Crowdfunding Imobiliar
- Descriere: Platforme online care permit mai multor investitori să contribuie cu capital pentru a finanța proiecte imobiliare.
- Rol în diversificare: Permite investitorilor să acceseze proiecte specifice cu sume mici, oferind diversificare la nivel de proiect.
- Riscuri specifice: Riscul proiectului individual, lipsa lichidității, riscul platformei.
V. Managementul și Rebalansarea Portofoliului Diversificat
| Aspect | Descriere |
|---|---|
| Risc | Diversificarea unui portofoliu imobiliar reduce riscul investițiilor, deoarece investițiile sunt distribuite în mai multe proprietăți, ceea ce poate reduce impactul negativ al unei singure investiții. |
| Randament | Diversificarea poate crește randamentul total al portofoliului imobiliar, deoarece investițiile în diferite tipuri de proprietăți pot aduce venituri din chirii, plus potențialul de creștere a valorii proprietăților. |
| Lichiditate | Prin diversificare, investitorii pot obține o mai mare lichiditate a portofoliului lor imobiliar, deoarece pot vinde sau cumpăra mai ușor diverse proprietăți în funcție de nevoile lor financiare. |
Un portofoliu imobiliar diversificat nu este un proiect static, ci unul dinamic care necesită supraveghere și ajustări periodice.
1. Monitorizarea Performanței Activelor
Evaluarea continuă a modului în care fiecare proprietate contribuie la obiectivele portofoliului.
1.1. Indicatori Cheie de Performanță (KPIs)
- Descriere: Rata de ocupare, venitul net din exploatare (NOI), randamentul chiriei, rata de capitalizare (cap rate), aprecierea valorii, fluxul de numerar (cash flow).
- Importanța monitorizării: Permite identificarea rapidă a proprietăților subperformante sau a celor care depășesc așteptările.
1.2. Analiza Tendințelor Pieței
- Descriere: Urmărirea fluctuațiilor valorii proprietăților, a cererii și ofertei, a noilor dezvoltări, a schimbărilor economice și demografice care afectează sectoarele imobiliare din portofoliu.
- Beneficiile monitorizării: Ajută la anticiparea oportunităților și a riscurilor, permițând ajustări proactive.
1.3. Raportarea Periodică
- Descriere: Crearea unor rapoarte periodice (lunare, trimestriale, anuale) care să centralizeze informațiile despre performanța fiecărui activ și a portofoliului în ansamblu.
- Utilitatea raportării: Oferă o imagine clară asupra progresului către obiective și facilitează luarea deciziilor strategice.
2. Rebalansarea Portofoliului
Ajustarea alocării de active pentru a menține nivelul dorit de diversificare și de risc.
2.1. De Ce Este Necesară Rebalansarea?
- Descriere: De-a lungul timpului, performanța diferitelor active poate duce la o supraponderare a anumitor categorii în detrimentul altora. De exemplu, dacă proprietățile rezidențiale au crescut semnificativ în valoare, ele pot ajunge să reprezinte o pondere mai mare decât cea intenționată inițial în portofoliu.
- Menținerea strategiei: Rebalansarea asigură că portofoliul rămâne aliniat cu strategia inițială de diversificare și cu obiectivele investitorului.
2.2. Strategii de Rebalansare
- Vânzare și Reinvestire: Vânzarea activelor care au depășit ponderea dorită și reinvestirea fondurilor obținute în active care sunt subponderate.
- Utilizarea fluxului de numerar: Utilizarea veniturilor obținute din chirii pentru a achiziționa active subponderate, în loc să se vândă active supraponderate.
- Ajustări periodice prestabilite: Stabilirea unui program fix de rebalansare (de exemplu, anual sau semestrial), indiferent de performanța specifică a activelor.
2.3. Frecvența Rebalansării
- Factori care influențează frecvența: Volatilitatea pieței, mărimea portofoliului, obiectivele investitorului.
- Recomandări: De obicei, o rebalansare anuală sau semestrială este suficientă pentru majoritatea portofoliilor imobiliare. În perioade de volatilitate extremă, o frecvență mai mare poate fi necesară.
3. Gestionarea Riscurilor Specifice Portofoliului
Pe lângă riscurile generale de piață, fiecare portofoliu poate prezenta riscuri specifice.
3.1. Identificarea și Evaluarea Riscurilor
- Descriere: Analizarea riscurilor individuale ale fiecărei proprietăți (ex: probleme de întreținere, dificultăți în închiriere, probleme juridice) și a riscurilor la nivel de portofoliu (ex: prea mare dependență de un singur chiriaș, concentrarea pe o singură piață).
- Metode: Audituri periodice ale proprietăților, analize de piață aprofundate, consultarea experților.
3.2. Strategii de Mitigare a Riscurilor
- Asigurări adecvate: Acoperire completă împotriva daunelor, răspunderii civile, pierderii chiriei.
- Clauze contractuale solide: Contracte de închiriere clare și solide, inclusiv clauze de reziliere.
- Fond de rezervă pentru reparații și întreținere: Alocarea unei sume de bani pentru a acoperi cheltuielile neprevăzute.
- Diversificarea chiriașilor: Evitarea concentrării pe un singur chiriaș, mai ales în cazul proprietăților comerciale sau industriale.
- Planuri de contingență: Elaborarea unor planuri pentru situații neprevăzute (ex: dezastre naturale, crize economice majore).
În concluzie, ce înseamnă diversificarea unui portofoliu imobiliar este o întrebare complexă cu un răspuns multifacetic. Aceasta implică o înțelegere profundă a pieței, o planificare strategică meticuloasă și o gestionare activă și constantă. Prin împrăștierea investițiilor pe diferite tipuri de proprietăți, locații geografice și instrumente financiare, investitorii pot construi un portofoliu imobiliar rezilient, capabil să genereze venituri constante și să ofere protecție împotriva volatilității pieței. Succesul pe termen lung în investițiile imobiliare se bazează, în mare măsură, pe capacitatea de a implementa și menține o strategie de diversificare eficientă.